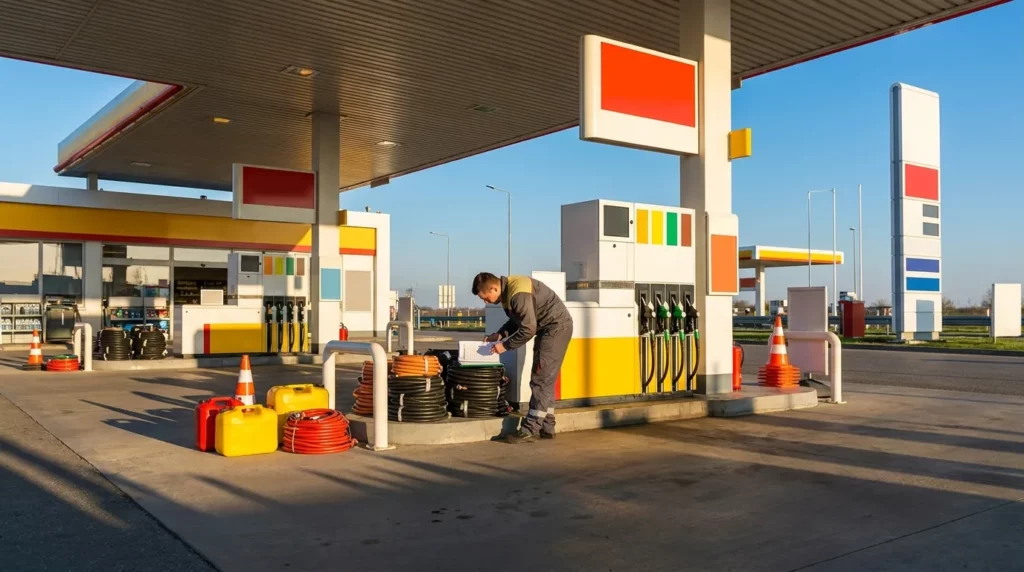
A auditoria em postos de combustíveis é uma revisão preventiva de rotinas fiscais, estoque e financeiro, indicada para donos de postos, gestores e empresários, especialmente no fechamento do 2º semestre. Ela reduz riscos com Receita Federal e evita pagar imposto a mais, alinhando compliance e caixa.
Índice
Os prejuízos silenciosos de fechar o ano sem auditoria em postos de combustíveis
Posto raramente “quebra” por falta de venda. O rombo costuma vir de margem mal medida, estoque desalinhado e tributação tratada no automático. Quando isso chega em dezembro, vira retrabalho e acerto caro.
O primeiro sinal é simples: você vende bem, mas a sobra some. O segundo é pior: o caixa fecha, porém a apuração fiscal não “encaixa” com o que saiu do banco. O terceiro aparece em notificações, cruzamentos e intimações.
Uma auditoria preventiva organiza o que decide o resultado. Ela mede perdas, aponta falhas de processo e amarra evidências. Esse cuidado serve também para escolas, clínicas e qualquer operação com alto volume de pagamentos e conciliações.
Onde o dinheiro escapa com mais frequência
- Diferença de estoque entre entrada, venda e aferição de tanques.
- Taxas de cartão lançadas fora do período e sem conciliação por bandeira.
- Cancelamentos e estornos sem documento de suporte.
- Notas e cupons emitidos com CFOP/NCM incorretos, gerando tributação errada.
- Despesas pagas no PJ sem classificação, travando leitura de DRE.
O que revisar primeiro para “virar o jogo” antes do fechamento contábil
Priorize o que altera imposto e margem no curto prazo. O foco é checar base de cálculo, competência e documentos. Uma revisão bem feita começa pelo que o Fisco enxerga e termina no que a gestão usa.
Fiscal e documentos: o que precisa bater
Separe um mês completo e faça o “triângulo” do posto: vendas, documentos fiscais e extratos. Se um lado não fecha, o problema está em emissão, integração ou classificação contábil.
- NF-e de entrada e XMLs completos, com CST e CFOP coerentes.
- Vendas por meio de pagamento (dinheiro, PIX, cartão, convênio, faturado).
- Cancelamentos com justificativa e trilha de auditoria.
- Apurações com memória de cálculo e relatórios do sistema.
Financeiro: conciliação é rotina, não evento
Conciliação “de fim de mês” é onde o lucro some. O correto é conciliar diariamente, nem que seja por amostragem. O ponto é capturar erro cedo, quando ainda dá para corrigir emissão e cadastro.
Recomendação prática: faça conciliação diária de cartões e PIX e feche uma DRE gerencial semanal. Isso vale quando você tem volume e muitas bandeiras. Não vale quando o posto opera quase só em dinheiro e com baixa diversidade de recebíveis.
Indicadores e cruzamentos que revelam perda, fraude e imposto a mais
O gestor precisa de poucos indicadores, mas eles têm de ser confiáveis. O objetivo é comparar margem esperada com margem realizada e encontrar a causa. Quando o número está certo, a decisão fica objetiva.
A tabela abaixo ajuda a priorizar a auditoria por impacto e velocidade de correção.
| Área auditada | O que cruzar | Sinal de alerta | Ação corretiva rápida |
|---|---|---|---|
| Estoque e movimentação | Entradas x vendas x aferição | Quebra recorrente sem explicação | Rever cadastros e rotina de aferição |
| Cartões | Relatório do adquirente x banco | Taxa efetiva maior que o contrato | Renegociar MDR e ajustar prazos |
| Fiscal | Vendas x documentos x apuração | Divergência de base e período | Corrigir cadastro fiscal e reprocessar |
| Despesas | Extrato x plano de contas | Despesa “genérica” dominante | Reclassificar e travar categorias |
Gestores financeiros, médicos e donos de escola costumam reconhecer essa dor em outra forma: recebíveis e despesas “sem dono”. A diferença é que, no posto, a combinação de volume e margem curta torna o erro imediatamente caro.
Obrigação acessória é o dever de fazer ou não fazer algo para permitir a fiscalização do tributo. Ela inclui emitir documentos, escriturar livros e prestar informações, mesmo quando não há imposto a pagar. Segundo a Receita Federal, conforme o Código Tributário Nacional (Lei nº 5.172/1966, art. 113, §2º), a obrigação acessória existe para viabilizar a arrecadação e a fiscalização. Descumprir gera multa própria e pode abrir caminho para autuação por falta de comprovação.
Planejamento tributário no posto: onde a auditoria evita pagar mais do que deveria
Planejamento tributário não é “mágica” nem tese. Ele começa com uma pergunta direta: sua apuração está refletindo o que você vende, como compra e como recebe. A auditoria identifica cadastros fiscais incoerentes e tratamentos tributários aplicados fora do contexto.
Simples Nacional, Presumido ou Real: o critério de decisão
Não existe regime “melhor” para todo posto. O melhor é o que equilibra carga tributária, risco e esforço de compliance. A escolha depende de margem, mix de produtos e estrutura de custos.
Quando o negócio está no Simples Nacional, a apuração segue regras próprias e a guia é o DAS.
Segundo a Receita Federal e o CGSN, conforme a Lei Complementar nº 123/2006, art. 13, o recolhimento unificado do Simples inclui tributos federais e pode incluir ISS, enquanto ICMS pode ter regras específicas por operação. Erro comum é tratar tudo como “unificado” e perder controle de exceções.
Minha recomendação (com limite claro)
Recomendação: faça uma revisão de enquadramento e do cadastro fiscal sempre que mudar mix de vendas, bandeiras de cartão ou contrato com distribuidora. Isso vale quando houve expansão, troca de sistema ou aumento de faturamento. Não vale quando nada mudou e seus relatórios já fecham mensalmente com conciliação formal.
Esse é o tipo de trabalho que um escritório de contabilidade consultiva e empresarial em Goiás para diversos setores executa com método: transformar dado operacional em número contábil, e número contábil em decisão.
Reforma tributária e o que já dá para preparar sem adivinhar regra
A reforma tributária impacta precificação, sistemas e cadastro fiscal. O cronograma já tem fases definidas em norma, e dá para se organizar por entregas. O melhor preparo é garantir que sua informação de venda e compra esteja limpa.
Datas e números que importam para o seu plano
O Congresso Nacional fixou uma fase de teste em 2026. Segundo a EC nº 132/2023, a CBS é testada com alíquota de 0,9% e o IBS com 0,1%, com possibilidade de compensação com PIS e COFINS no período. O que muda para você é a disciplina de cadastro e escrituração.
A partir de 2027, a CBS passa a valer e PIS e COFINS são extintos, conforme a própria EC 132/2023. O IBS entra em transição mais longa, com implementação gradual entre 2029 e 2032 e convergência em 2033. Sistemas e rotinas precisam sobreviver a essa convivência de tributos.
O Congresso Nacional também regulamentou pontos do novo modelo por lei complementar. A LC nº 214/2025 detalha regras operacionais do IBS e da CBS, incluindo princípios de creditamento e não cumulatividade no novo IVA. Posto que não organiza documentos compra caro e vende com risco.
O “pulo do gato” que poucos artigos citam
O erro de gestão que mais machuca na transição é misturar cadastro fiscal com cadastro comercial. O comercial muda rápido, mas o fiscal precisa de governança. Uma auditoria preventiva cria “travas” no sistema, com permissões, logs e validações.
Isso reduz retrabalho no fechamento contábil e ajuda a manter o ano no azul. Em Ceres, Goiás, esse cuidado pesa mais porque muitas empresas dependem de equipe enxuta e processos simples. Processo simples só funciona quando é controlado.
Como encaixar a auditoria preventiva no calendário sem parar a operação
Auditoria boa é a que cabe na rotina. Ela precisa ser rápida, repetível e documentada. O caminho mais seguro é dividir o trabalho por ciclos e criar um “checklist de fechamento”.
Modelo enxuto de execução
- Semanal: conciliar cartões, PIX e convênios; revisar cancelamentos.
- Mensal: validar impostos do período, fechar DRE gerencial e ajustar provisões.
- Trimestral: revisar cadastros fiscais, contratos e enquadramento tributário.
- Semestral: auditoria de estoque com trilha de evidência e relatório gerencial.
Esse plano também funciona para médicos e escolas. O que muda é o tipo de documento e a estrutura de receitas. O objetivo é o mesmo: decisão com base em número confiável.
Perguntas Frequentes
Quando faz sentido contratar uma auditoria preventiva no posto?
Faz sentido quando há diferença recorrente de estoque, aumento de taxas de cartão, troca de sistema ou crescimento de faturamento. Também faz sentido no segundo semestre, para corrigir o ano antes do fechamento e reduzir risco de autuação.
Auditoria preventiva substitui a contabilidade mensal?
Não. A auditoria é uma camada de verificação e melhoria de processo, enquanto a contabilidade mensal registra e entrega obrigações. Juntas, elas reduzem retrabalho e aumentam a confiabilidade do resultado.
A reforma tributária já tem números e datas definidos?
Sim. Em 2026, a EC nº 132/2023 define teste com CBS de 0,9% e IBS de 0,1%. Em 2027, a CBS entra em vigor e PIS e COFINS são extintos. O IBS transita entre 2029 e 2032, com convergência em 2033.
É possível reduzir imposto só corrigindo cadastro e conciliação?
Sim, em muitos casos a redução vem de parar de pagar errado, e não de “incentivo”. Cadastro fiscal correto, classificação contábil coerente e conciliação evitam base duplicada, período errado e multas por obrigação acessória.
O que a CONTEC pode assumir nesse processo?
A CONTEC GESTÃO CONTÁBIL E EMPRESARIAL LTDA – ME pode estruturar o diagnóstico, definir checklists, revisar enquadramento e apoiar a organização de documentos e rotinas. Em Ceres, Goiás, isso ajuda o empresário a ganhar previsibilidade sem inflar a operação.
Revisado pela equipe técnica de CONTEC GESTÃO CONTÁBIL E EMPRESARIAL LTDA – ME. Especialistas em escritório de contabilidade consultiva e empresarial em Goiás para.
Se o seu posto vende bem, mas o lucro não aparece, o problema quase sempre está em cadastro, conciliação e apuração. Fale com a CONTEC GESTÃO CONTÁBIL E EMPRESARIAL LTDA – ME agora mesmo.
Fale com um especialista para auditar seu posto
Referências Legais e Normativas
- Lei nº 5.172/1966 (Código Tributário Nacional) – art. 113
- Lei Complementar nº 123/2006 (Simples Nacional) – art. 13
- Emenda Constitucional nº 132/2023 (Reforma Tributária do consumo) – fase de teste e transição
- Lei Complementar nº 214/2025 (Regulamentação do IBS e da CBS)